この記事で分かること
- 2026年9月時点の政策金利とフラット35の金利
- 毎月15万円の返済で借りられる金額の目安
- 住宅ローンを借りるときにかかる登記の税金と、その条件
2026年9月に、金利と抵当権の登記の税金の数字を書き足しました。
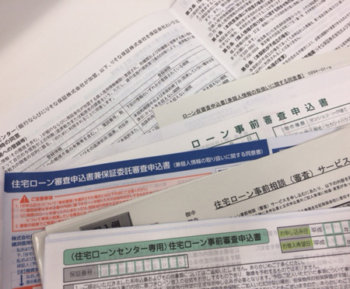
住宅ローン審査時は、
個信情報の履歴は消したほうがいいですか
はい、消せるのであれば消してください。
過去にクレジット延滞があったりすると、
個信情報に履歴が残ってしまいます。
クレジットの延滞は、
5年で消えるとか10年で消えると
言いますが、
実態は消えてない事がほとんどです。
ご自身で、
個信情報を取得した上で、
カード会社に確認をし、
消せる内容でしたら
消してもらえるそうです。
履歴が消せた状態で、
さらにクレジットカードを解約し、
事前審査ローンをすると、
仮審査が通過したりしますが、
ローンセンター担当者の腕の見せ所
という事が大きく左右されます。
以前にも、
お伝えしたかと思いますが、作文能力で
お金を貸してくれる保証会社に
銀行マンが営業をかけるのです。
作文能力がたけていると、
納得の上、審査が通ることが多々あります。
今後、
借入しても大丈夫という根拠と
過去の延滞などの理由を正当化して
作文を提出しています。
がんばってますねー。
過去にクレジット系で
怪しいなと思う人は、
まず焦らずに不動産会社に相談してから、
事前審査行いましょう。
お金を借りられる➡購入できる
お金を借りられない➡購入できない
雲泥の差です。

借りられる金額は、金利でも変わります
本文は「お金を借りられる➡購入できる」「お金を借りられない➡購入できない」という話でした。その分かれ目には、信用情報のほかに金利もかかわります。2026年9月の時点では、こうなっています。
日本銀行は2026年9月18日に、政策金利(無担保コールレート翌日物)を1.25%程度へ引き上げると決めました。適用は9月24日からです。その前は2026年6月に1.0%、さらにその前は0.75%でした。住宅ローンでは、全期間固定のフラット35が、2026年9月の資金受取分で、借入期間21年以上35年以下の最頻金利が年3.460%です。変動金利は金融機関ごとに違うので、ここでは公表値のあるフラット35だけを挙げます。この年3.46%で、毎月の返済を15万円、35年・元利均等として逆算すると、借りられるのは約3,600万円です(当方の計算)。
出どころ: 日本銀行「金融市場調節方針の変更について」(2026年9月18日)、住宅金融支援機構「最新の金利情報」(2026年9月資金受取分)。借入額は3.460%を年3.46%として当方が計算したものです。
審査に通るかどうかと、いくら借りられるかは、別の話です。本文が「まず焦らずに」と書いているとおり、順番を間違えないことが先になります。
ローンを借りると、抵当権の登記が要ります
住宅ローンを借りると、その家に抵当権を設定する登記をします。登記にかかるのが登録免許税です。いまは軽減があり、住宅用家屋の抵当権の設定は1000分の1、住宅用家屋の所有権の移転は1000分の3で、どちらも令和9年3月31日までです。土地の売買による所有権の移転は1000分の15で、令和11年3月31日までです。
中古の住宅でこの軽減を受ける条件は、自分が住むための家であること、登記簿上の床面積が50平方メートル以上であること、昭和57年1月1日以後に建築されたものか、地震に対する安全性の基準に適合すると証明されたものであること、取得してから1年以内に登記することです。よく言われる「築25年以内」という年数の条件は、いまの条文にはありません。
出どころ: 租税特別措置法施行令 第42条第1項第2号(e-Gov法令検索で現行条文を確認)。原文は「…地震に対する安全性に係る基準に適合するものであること又は昭和五十七年一月一日以後に建築されたものであること」。
不動産取得税の中古住宅の軽減も、同じように昭和57年1月1日以後の建築か、耐震基準に適合する証明かで判定します。
出どころ: 地方税法施行令 第37条の18第3項。
大田区で登記の書類を取る場所
登記事項証明書は、東京法務局 城南出張所(大田区鵜の木2-9-15)で取れます。東急多摩川線の鵜の木駅から歩いて行ける場所です。大田区で買うときの入口は大田区の中古マンションに、買うこと自体の考え方はなぜ家を買うのかにまとめています。