この記事で分かること
- 本文の返済例(固定1.08%・変動0.6%)が、2026年の金利ではどう変わるか
- 元金が減るスピードが、金利で半分近く変わること
- 「家賃と同じ支払いなら買ってよい」を、いまの金利で読み直すこと
2026年9月に、本文の住宅ローンの例をいまの金利で計算し直しました。
このテーマは
一度お話ししたかった内容で
よく聞かれる質問の1つです。
中古マンション購入したほうがよいか?
賃貸のままがよいか?
お客様に状況によって、
違いますと伝えてます。
賃貸のままがいい人 ①
現在社宅の人、社宅扱いの人です。
会社の恩恵が受け続けられる方々は
賃貸のままでと伝えてます。
家探ししている方でも、
意外に少ないんです、
社宅扱いになっているお部屋。
希少です。
福利厚生として減ってきたんでしょうね。
「購入したら社宅扱いがなくなるんです」
と当たり前と言えば当たり前なので
そのままで借り続けましょう!
と伝えてます。
家賃が15万円エリアの半分7.5万円で
住むことは不可能です。
15万円まるまる支払っていると思い、
貯蓄(7.5万円分)するのがベストです。
その生活を維持しながら、お金を貯めて
頭金として住宅を購入する。
貯蓄ができない状態で、
住宅を購入しようと
考えてるなら、難しいと思います。
基本的に、現在住んでいる周辺で
住宅探しますから、家賃と同額ないし、
月々の支払いが近い物件になります。
果たして、月7.5万円で住んでいた家庭が
いきなり15万円のローン支払いが
できますか。
答えは、NOです。
お金を貯める事が準備とは
決して言いません。
生活している中で
住居部分の支出がある上で
生活している人とそうでない人は
全く違うんです。
家賃の支出とローン支出が同額なら
住宅ローン+諸経費ローンを組んでも
(お金がなくても)良いと思います。
家賃を支払っても生活が成り立っており、
言わば、準備(支払い)を
すでにしているという事
でもあるからです。
急に支出が増えると、
今までの生活が180度変わります。
購入したのに、
生活苦になるのはおかしな話しです。
もし社宅扱いで恩恵を受けているなら
まず貯蓄をして、
住宅ローンの金額を下げて
支払える月々の負担にすることです。
例)物件価格 5080万円
借入金額 5080万円 フルローン
年数 35年 フラット35(固定金利) 3.83%
月々 219,779円
頭金 2500万円
借入金額 2580万円 半分ローン
年数 35年 フラット35(固定金利) 3.83%
月々 111,620円
※金利は住宅金融支援機構「フラット35」の2026年10月資金受取分・借入期間21年以上35年以下、融資率9割以下の借入金利(年3.830%)。月々の額は元利均等・35年による当方の計算(出どころ: 住宅金融支援機構【フラット35】2026年10月のSupport News、2026年10月21日確認)。
頭金を半分入れることにより、
今まで通り(社宅扱い)の
支払いで済みます。
周辺物件を購入したいと思ったら、
通常15万円家賃の半分7.5万円を貯蓄し
プラス別途で貯蓄をすることを
オススメします。
それでも、
どうしても購入しなくてはならない状況、
社宅扱いがなくなる、
数か月後に建物取り壊しになり
退去をしなくてはならない場合などは
エリア・環境を変えて
住宅ローン支払いが
できる物件にしましょう。
賃貸のままがいい人 ②
実家暮らし、家賃が発生していない
普通に生活ができていて、特に問題ない。
実家があるので、引退(隠居)したら
帰郷する。
無理に借入する必要ないので
ぜひ、そうしてください。
そもそも論で、賃貸のままというより、
賃貸でないとダメという人もいます。③
以前にもお伝えしている個信です。
過去に、
キャッシングやカード延滞が
ある人は、必ず調べましょう。
延滞履歴がある状態で、ローンは
通らないと思って下さい。
探している時間が本当に
無駄になりますし、
せっかく、気に入った物件があって
購入意思も固まり、
「よし!」と思ったあと
の精神的なダメージが大きいからです。
個信履歴を消すことができる可能性も
以前のブログに掲載してますので
併せてご覧ください。
せっかくの自宅購入ですから、
状況を把握して、
準備をしてから物件探しをしましょう。
購入の9割の方が住宅ローンを組んで
自宅を買います。
住宅ローンの金利は、2024年ごろからの日銀の利上げに合わせて上がってきていますが、歴史的にみればまだ低い水準です(2026年10月確認)。
簡単に言うと、
借りたお金に利息がつきますが、
今のところは、その利息の負担が
比較的軽いということです。
と言う事は、
返さなくてはならない元金部分も
毎月、着実に減っていくという事なんです。
例)物件価格 4980万円 フルローン
築10年 マンション 徒歩10分
年数 35年 変動金利 1.3%(大手銀行の平均的な水準、2026年10月確認)
月々 147,648円
月々の内訳(1か月目)を計算すると
元金 93,698円
利息 53,950円
になります。
10年間、同じ金利のまま返済を続けたと仮定すると、
元金部分の合計はおよそ1,200万円
減っている計算になります(当方の計算・元利均等)。
ここで考えてほしいのが、
10年後の借入残額が
4980万円ー1200万円=およそ3,780万円
築10年で購入したマンションが
10年住んで築20年経過したら
いくらになりますかと聞かれます。
1,200万円以上の価値(値段)が
下がるんでしょうか。
答えはNOです。
都心エリア以外でも
ほとんどの物件は
そんなに安くなりません。
東日本不動産流通機構が
発表したデータです。
※画像は平成29年(2017年)7月現在の資料です
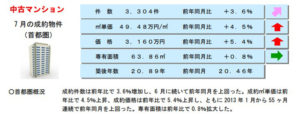
不動産会社の会員同士、ポータルサイト
データです。(レインズといいます)
その後のデータでも傾向は同じで、東京都区部の中古マンション成約㎡単価は2020年81.67万円→2025年130.75万円(+13.2%)と値上がりが続いています。ただし2026年8月は132.69万円で、前年同月比−0.3%となり、2020年4月以来76か月ぶりに前年同月を下回りました(出どころ: 東日本不動産流通機構「首都圏不動産流通市場の動向」2025年年報、月例マーケットウォッチ2026年8月度・2026年9月10日公表。2026年11月確認)。
もちろん、
上がればどこかで下がりますよね
と確かにその通りです。
ただし、
都心部や首都圏に関しては
下がりずらいエリアという事なんです。
住みたい、住んでみたいという
需要が他のエリアよりあるので、
しばらくは、価格下落はないでしょう。
10年経過して築20年のマンションは、
当時購入した4980万円と同額ないし
数百万円下がる程度で
現実に取引されてます。
考え方を変えれば、
住みながら、返済してるが、
10年後に売却したら、
返済した金額の同額もしくは
約4/5の金額は戻ってくる計算。
返済ではなく、貯蓄していると
思えば肩の荷が軽くなります。
自分も借入してますが、
その考えで返済してます!
元金部分 93,698円 貯蓄
利息部分 53,950円 借金返済
と考えるのが得策です。
貯金や貯蓄が苦手な人は、
考え方をすこーし変えて
購入してしまうのも
ありだと思います。
実家に帰郷するから、
購入したマンションは
賃貸に出して、
家賃収入を得ることも可能です。
現在の返済より賃料のが大体上回ります。
分譲マンションは、
賃貸マンションやアパートより
設備や防犯など優れている為、
人気があります。
そのため、法人契約が多いです。
また、返済している金額には
団体信用生命保険が
勝手に付いてきます。
万が一亡くなったり高度障害になったら
借金が0円になる保険です。
最近は、三大疾病を付けられる
住宅ローンもあります。
金利上乗せが0.2%~0.3%前後。
さらにすごいのが、ガンと診断されたら
借金が0円になるんです!
※保険屋曰く、がん保険より割安との事
一昔前は、ガンと診断されても、
1年間就業できない状態が続いたら
借金が0円になるという事でした。
が、現在でもそういう銀行あるので
注意が必要です。
※大々的に広告を出している銀行
がそうだったりします。
医療が進歩しているので、
ガンと診断されても治療して
復活する人が増えてます。
元気になって、
仕事ができるようになって、
借金が0円(チャラ)になる。
まさに不幸中の幸いですね。
メリット要約
①借金返済ではなく貯蓄
②売却したら損は少ない
③賃貸にしてもよい
④団信保険つく
⑤住宅ローン控除(節税)
全国すべてのマンションが
当てはまるとは
言えないのですが、
主要都心部であれば
リスク(価格下落)は
最小限にできるはずだと思います。
一歩踏み込んでみましょう!
本文の例を、いまの金利で計算し直しました
本文の返済例は2017年ごろの金利(固定1.08%、変動0.6%)です。2026年9月は次の状況です。
金利は2026年に入って動いています。日本銀行は2026年9月18日に政策金利(無担保コールレート翌日物)を1.25%程度へ引き上げ、9月24日から適用しました(同年6月に1.0%へ、その前は0.75%)。全期間固定のフラット35は、2026年9月の資金受取分で借入期間21年以上35年以下の最頻金利が年3.460%です。
出どころ: 日本銀行「金融市場調節方針の変更について」(2026年9月18日)、住宅金融支援機構「最新の金利情報」(2026年9月資金受取分)。変動金利は金融機関ごとに違い、ここでは公表値のあるフラット35だけを挙げています。
本文と同じ条件(35年・元利均等)を、フラット35の最頻金利3.46%で計算し直すと、こうなります。当方の計算で、端数の丸めで本文の数字と数百円ずれることがあります。
| 本文の例 | 本文の金利での毎月返済 | 3.46%での毎月返済 |
|---|---|---|
| 5,080万円を全額借りる | 約145,300円(固定1.08%) | 約208,800円 |
| 頭金2,500万円を入れて2,580万円借りる | 73,796円(固定1.08%) | 約106,000円 |
| 4,980万円を全額借りる | 131,487円(変動0.6%) | 約204,700円 |
本文の「家賃15万円のエリアなら、同じ15万円の支払いで買える」という感覚は、金利1%前後の時代のものです。固定3.46%では、同じ15万円で借りられる額が3,600万円ほどに下がります(35年・元利均等、当方の計算)。「家賃と同じ支払い」で買える価格の上限が、金利で変わることを、先に押さえてください。
元金の減り方も変わります
本文の「4,980万円を変動0.6%で借りると、10年で約1,270万円元金が減る」という計算は、低い金利では利息が小さく、支払いのほとんどが元金に回るからです。同じ4,980万円を固定3.46%で借りた場合と比べます。
| 変動0.6%(本文) | 固定3.46% | |
|---|---|---|
| 毎月の返済 | 131,487円 | 約204,700円 |
| 初年度の内訳 | 元金 約128万円/利息 約30万円 | 元金 約74万円/利息 約171万円 |
| 10年で減る元金 | 約1,318万円 | 約874万円 |
| 10年後の残高 | 約3,662万円 | 約4,106万円 |
毎月7万円多く払って、元金の減りは10年で440万円少ない。これが金利3%の差です。本文の「10年住んで1,270万円以上は値下がりしないから損しない」という理屈は、いまの固定金利では「870万円以上値下がりしないか」に置き換えて読んでください。
変動金利は金融機関ごとに違い、ここでは公表値のあるフラット35の固定金利だけで計算しています。実際に借りる金融機関の金利で引き直してもらってください。本文の住宅ローンの手数料や保証料の話はこちら → 諸経費④ 銀行に払う費用。
「買うか借りるか」を、いまの局面で決めるなら
本文の結論は変わりません。社宅の恩恵がある人、実家で家賃が出ていない人、信用情報に延滞がある人は借りたままでよい。それ以外の人は、家賃と同じ支払いで無理なく返せるなら買ってよい。変わったのは、「同じ支払い」で買える価格が下がったことと、東京都区部の中古マンション価格が2026年8月に76か月ぶりに前年同月を下回ったことです(東日本レインズ)。大田区で探す方は、駅ごとの見方と手続きの行き先をまとめたページから始めてください → 大田区で中古マンションを買う前に見る7つの点。